因为永续合约是另一个市场。它在自己的订单簿里成交,买卖的人和现货不是同一批,价格自然可以差出一截。研究永续合约的一篇论文开宗明义写着:和有到期日的期货不同,永续合约「不保证收敛到现货价格」。
平台不让它跑太远,靠的是两样东西:一个指数价格,取多家主流交易所的现货价格加权;一个资金费,合约价比现货高时让多头付钱给空头,低时反过来,把价格往现货那边拉。中间那截差价,叫基差。
合约为什么有三个价格:最新价、标记价格、指数价格
| 价格 | 是什么 | 用在哪 |
|---|---|---|
| 最新价 | 合约订单簿里最近一笔成交的价格 | 你平常看的 K 线;止盈止损可以选它触发 |
| 指数价格 | 多家主流交易所现货价格的加权平均 | 资金费率的计算基准;标记价格的底 |
| 标记价格 | 指数价格 + 基差移动平均 | 未实现盈亏、强平都按它算 |
表里三个价格的定义和算法,照欧易帮助中心《标记价格》(2026 年 8 月 11 日更新)和《永续资金费规则》(2026 年 8 月 27 日更新)。开头那句「不保证收敛」和后文「加密市场的偏离比传统市场大」,引自 He、Manela、Ross、von Wachter 的论文 Fundamentals of Perpetual Futures 的摘要。
标记价格的公式(照帮助页)是:
标记价格 = 指数价格 + 移动平均[(合约卖一价 + 合约买一价)÷ 2 − 指数价格]
括号里那一项就是基差:合约盘口的中间价比现货指数高出(或低出)多少。它取的是移动平均,所以合约盘口上的瞬间跳动,不会马上反映到标记价格上。帮助页写的目的是「减少异常波动产生的不必要强制平仓」。
在交易页上读一次三个价
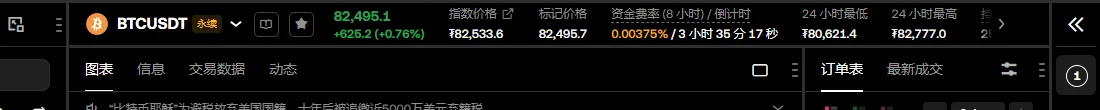
下面这张是 2026 年 10 月 19 日中午截的 BTCUSDT 永续交易页顶部,三个价格并排摆着:
读法:
- 最新价和标记价格几乎一样(82,495.1 和 82,495.7),说明这一刻盘口没有异常跳动。
- 标记价格比指数价格低约 38 USDT,也就是低了大约 0.046%。这就是基差:合约这一刻比现货便宜一点。
- 同一屏的资金费率是 0.00375%,比规则里默认的 0.01% 低。合约价偏低,把费率往下拉了一截;再低下去,费率就会变成负的,换成空头付钱给多头。
这三个数每秒都在变,截图只是一个瞬间。重要的是读法:先看最新价和标记价格差多少(判断盘口有没有异常),再看标记价格和指数差多少(判断合约比现货贵还是便宜),最后看资金费率是不是在把它往回拉。
差价是怎么被拉回去的
永续合约没有到期日,没有一个「到那天必须等于现货」的约束。替代它的是资金费:
- 合约价高过现货指数,资金费率为正,多头付给空头。拿多单变贵、拿空单有钱收,买的人少一点、卖的人多一点,价格往下靠。
- 合约价低于现货指数,资金费率为负,空头付给多头,方向反过来。
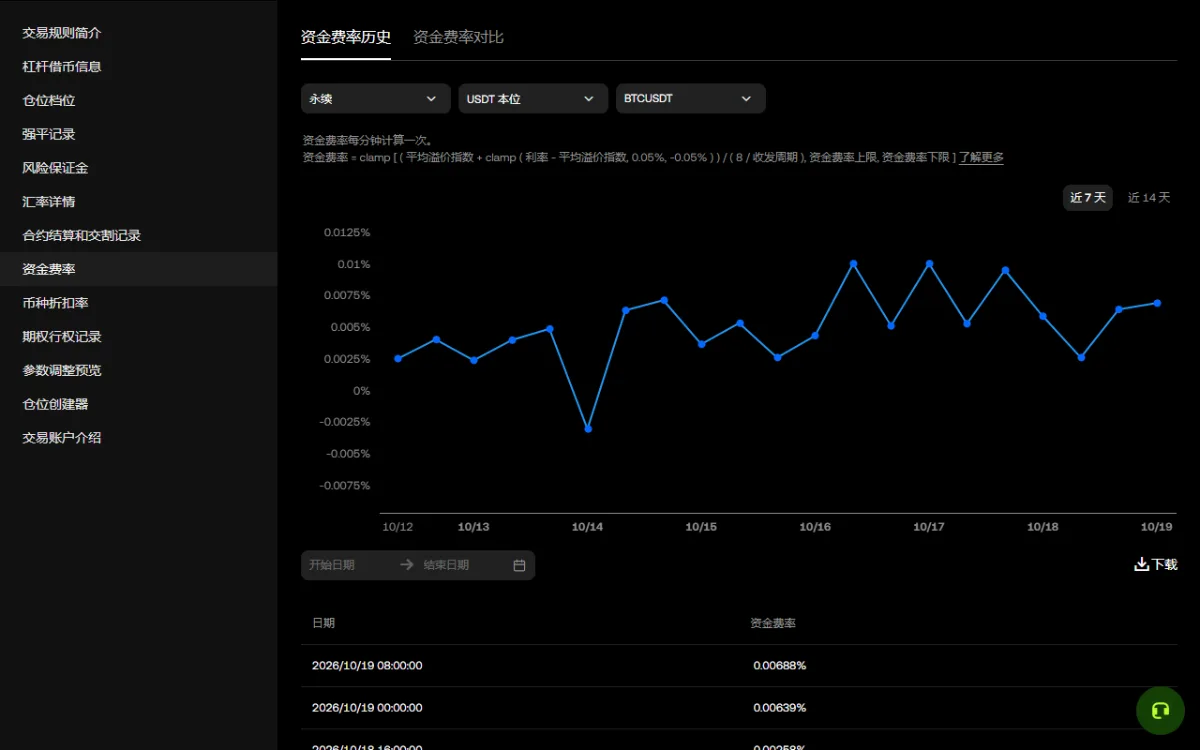
资金费率每分钟计算一次,用的是过去一个结算周期里溢价指数的加权平均,再按结算周期折算;资金费本身默认每 8 小时收付一次(以交易页上的结算倒计时为准)。平台不拿分成,钱在多空之间转手。
论文摘要里还有一个实证结论:加密货币永续合约偏离理论价格的程度,比传统外汇市场里大,而且各个币种一起偏、随着时间慢慢变小。换成大白话:差价在这个市场里是常态,不是故障。
帮助页给过一个把差价换算成费率的例子,可以照着算一遍:某个合约每 1 小时结算一次,最近一个结算窗口的平均溢价指数是 0.10%。利率固定 0.01%,0.01% − 0.10% = −0.09%,被截到 −0.05%;0.10% + (−0.05%) = 0.05%;再除以 (8 ÷ 1) = 8,这个合约这一小时的资金费率是 0.00625%。除以 8 这一步,是为了让 1 小时、4 小时、8 小时结算的合约,一天下来的资金费大致可比——看到一个 1 小时结算的合约费率比别的低,不等于它便宜。
现货和合约差价过大会怎样
一、资金费变贵、结算变密。 资金费率有上下限。照《永续资金费规则》(2026 年 8 月 27 日更新),结算时资金费率碰到上限或下限,结算频率就缩短一级,8 小时变 4 小时、再变 2 小时、最快 1 小时;连续 12 小时每次结算都在 ±0.20% 以内,才调回默认。差价拉大的时候,站在付钱那一边的人,一天里要付的次数也会变多。
二、止损和强平看的不是同一个价。 最新价可以瞬间插出去,标记价格是平滑过的。你的止损如果按最新价触发,一根插针就能把它打掉,而标记价格根本没动,仓位本来不会被强平;反过来,强平按标记价格算,K 线上的最新价没碰到你的强平价,你也可能已经被平了。止盈止损的触发价类型在设置时三种都能选,选之前先知道它们不是同一条线。
三、你看到的盈亏不是你能拿到的价。 持仓页的未实现盈亏按标记价格算,你真去平仓,成交在盘口的最新价附近。差价大的时候,这两个数可能不一样。
交割合约有点不同:它有到期日,到期按规则交割。帮助页写的是交割价取交割前 30 分钟内这个币 USD 指数的算术平均。新手用永续,交割合约这一层知道就行。
也正因为有这个交割价,交割合约越靠近到期,它和现货的差价越没有理由很大:到期那一刻,结算看的就是现货指数。平台的《限价规则》(2026 年 8 月 27 日更新)里还有一条配套:当周合约在交割前 30 分钟内,限价参数 Z 固定为 3%,委托价离指数太远的会被直接拒绝。永续合约没有这个「最后一刻」,所以才需要资金费一期一期地把它往回拉。
现货和合约有什么区别:第一次下单前分清五件事
| 现货 | 永续合约 | |
|---|---|---|
| 你买到的是什么 | 币本身,可以提走 | 一个仓位,提不走 |
| 能不能放大 | 不能,花多少买多少 | 能,用保证金开更大的仓位 |
| 会不会被强制卖掉 | 不会,跌到零也还在 | 会,维持保证金率到 100% 就被平 |
| 持有要不要付钱 | 不用 | 结算时刻持仓就收付资金费 |
| 普通用户吃单费率(欧易) | 0.10% | 0.05% |
手续费那一行是欧易公开费率页上普通用户的数(2026 年 10 月),你那一档以登录后页面显示的为准。
这一行合约便宜,其余四行都对现货有利。如果你只是想拿着币等它涨,现货就够了;为什么开 1 倍合约也不等于买现货,写在 欧易合约不加杠杆可以吗。
想把这五件事放进一次真实的开户和下单里过一遍,欧易合约怎么玩 按屏幕顺序写了每一步。下单前最该记住的只有一条:合约的未实现盈亏和强平都按标记价格算,拿现货的价钱去估合约仓位,会估错。
K 线上切换价格类型
K 线怎么切换成标记价格?
在行情或交易页的 K 线上方,点左上方的【最新价格】,在下拉里切换价格类型,可以看到标记价格和指数价格的走势。核对强平时,帮助页建议切到标记价格那张 K 线,对照强平记录的时间看。